Sí: en California un auto puede servir como colateral para una fianza penal, y de hecho es una de las formas más comunes de garantía cuando la familia no tiene efectivo suficiente. La regla clave es que el vehículo queda en custodia fiduciaria del agente bajo 10 CCR 2088 y solo se devuelve tras la exoneración judicial de la fianza. El colateral nunca sustituye la prima: son dos pagos distintos con destinos distintos.
En resumen:
- El vehículo queda en custodia fiduciaria del agente y se devuelve solo tras la exoneración judicial de la fianza, no automáticamente al salir el detenido.
- Es fundamental verificar que el título del auto esté limpio y sin gravámenes antes de entregarlo como colateral para evitar quedar con deudas o problemas legales posteriores.
- Se recomienda exigir un recibo escrito, el número de registro del bien y copia del contrato completo antes de entregar el vehículo en garantía, para asegurar una correcta documentación.
- El principal riesgo es confundir el colateral con la prima, que nunca se recupera, por lo que el vehículo solo se devuelve tras la exoneración formal del caso.
- El vehículo puede ser liquidado en caso de incumplimiento, pero cualquier valor sobrante debe devolverse al depositante según las normas vigentes en California.
Tabla de contenidos
- Qué es el colateral y por qué un auto como colateral para fianza califica
- Cuándo y bajo qué condiciones se acepta un vehículo como garantía prenda auto
- Cómo entregar el título del vehículo como colateral: pasos a seguir
- Riesgos y errores comunes al usar un vehículo como colateral automovilístico
- Cuándo se devuelve el auto: exoneración, plazos y reconveyance
- Lo que un agente licenciado quiere que sepas antes de entregar tu auto
- Cómo te ayuda Jake Hernandez Bail Bonds a resolver una fianza con colateral
- Fuentes
- Preguntas frecuentes
Qué es el colateral y por qué un auto como colateral para fianza califica
El colateral es el bien que respalda la promesa de que el acusado comparecerá a todas sus audiencias. Si la persona no se presenta, el agente puede usar ese bien para cubrir el monto total de la fianza. La prima, en cambio, es la comisión que se paga por el servicio de emitir la fianza y nunca se recupera, sin importar lo que pase con el caso.
La normativa californiana, a través de 10 CCR 2081, reconoce varios tipos de garantía válidos además del vehículo:
- Automóviles, motocicletas y otros vehículos con título limpio.
- Efectivo o cheques de caja.
- Títulos de propiedad inmobiliaria (con proceso de reconveyance específico).
- Joyas, letras de crédito y otros bienes de valor tasable.
- Tarjetas de crédito o líneas de crédito autorizadas por el depositante.
Un auto suele ser la opción más accesible para familias que no disponen de bienes raíces ni ahorros líquidos. El agente evalúa el valor del vehículo, no su antigüedad ni su marca, así que un coche modesto pero sin gravámenes puede pesar más que uno lujoso con deudas pendientes.
Cuándo y bajo qué condiciones se acepta un vehículo como garantía prenda auto
No cualquier vehículo sirve. El agente debe confirmar que el título está limpio o que el depositante puede demostrar la titularidad real antes de aceptar el auto como garantía.
Antes de firmar nada, conviene verificar cualquier gravamen activo ante el DMV. Un título con préstamo pendiente complica todo si el caso termina en incumplimiento, porque el agente heredaría una deuda junto con el bien.
Requisitos habituales para aceptar un vehículo:
- Título original a nombre del depositante o autorización notarial si pertenece a un tercero.
- Verificación de que no existe un gravamen bancario activo sobre el vehículo.
- Declaración escrita sobre el origen legítimo del bien, exigida bajo Penal Code 1275.1 cuando existe sospecha de fondos ilícitos.
- Confirmación de que el vehículo no saldrá del estado mientras dure la custodia, según 10 CCR 2088.1.
Consejo profesional: si el fiscal alega que el colateral proviene de actividad delictiva bajo el Penal Code 1275.1, el tribunal puede ordenar una audiencia probatoria antes de liberar al detenido. Lleva documentación clara del origen del vehículo (factura de compra, título previo, historial de pagos) para evitar retrasos.
El agente que recibe el auto asume una obligación fiduciaria: no puede usarlo, venderlo ni mezclarlo con sus propios activos mientras el caso esté abierto.
Cómo entregar el título del vehículo como colateral: pasos a seguir
Entregar un auto como garantía prenda auto no es un simple trámite verbal. Cada paso deja un rastro documental que protege al depositante si algo sale mal después.
-
Revisa el título antes de firmar nada. Confirma que no hay gravámenes activos y que el nombre en el documento coincide exactamente con el del depositante. Si hay dudas sobre la titularidad, detén el proceso hasta aclararlo.
-
Exige un recibo escrito de custodia. El documento debe incluir la descripción del vehículo, su valor estimado, la fecha de entrega y una leyenda de seguridad que confirme que se trata de colateral, no de un pago de prima.
-
Pide el número de registro en el libro 2100(k). Los agentes licenciados deben anotar cada colateral recibido en este libro interno, según establece la normativa citada por guías técnicas del sector. Ese número te sirve como referencia si necesitas reclamar el bien más adelante.
-
Solicita copia del contrato de fianza completo. Debe detallar el monto de la fianza, la prima cobrada por separado y las condiciones de devolución del colateral.
-
Guarda comprobantes de la condición del vehículo. Fotos con fecha, kilometraje y estado general te protegen si hay disputa sobre daños al momento de la devolución.
-
Da seguimiento tras la resolución del caso. Cuando el acusado cumpla con todas sus audiencias, pide por escrito la confirmación de exoneración y una fecha concreta para recuperar el título.
Consejo profesional: nunca entregues el título original sin quedarte con una copia certificada y el recibo firmado. Si el agente no puede explicarte con claridad el proceso de devolución antes de que firmes, eso ya es una señal de alerta.
Riesgos y errores comunes al usar un vehículo como colateral automovilístico
El error más frecuente es confundir el colateral con la prima. La prima, de un 10 % o un 8 % con representación legal según explica Jake Hernandez Bail Bonds en su página de costos, nunca se recupera. El colateral sí, una vez exonerada la fianza.
Otros errores frecuentes que ponen en riesgo tu vehículo o tus derechos:
- Firmar documentos que transfieren la propiedad del auto en lugar de dejarlo solo en custodia temporal.
- Aceptar verbalmente condiciones sin recibo escrito ni número de registro.
- No verificar si el agente mezcla el colateral con sus propios fondos, una práctica prohibida por 10 CCR 2088.
- Permitir que el vehículo salga del estado mientras sigue en garantía, lo que puede complicar su recuperación.
- Asumir que el auto se devuelve automáticamente cuando el detenido sale de la cárcel, sin esperar la exoneración formal.
Si el agente se niega a devolver el colateral después de la exoneración, puedes presentar una queja ante el Departamento de Seguros de California, que supervisa a los agentes licenciados, o iniciar una demanda civil para recuperar el bien.
Cuándo se devuelve el auto: exoneración, plazos y reconveyance
El colateral se libera cuando el tribunal emite la orden de exoneración de la fianza, no cuando el detenido sale de la cárcel ni cuando el caso simplemente avanza. Hasta ese momento, el vehículo sigue siendo propiedad fiduciaria del depositante, aunque esté en manos del agente.
10 CCR 2088.2 obliga al agente a devolver el colateral tan pronto se cumple la exoneración, salvo que existan pagos pendientes que deban descontarse primero.
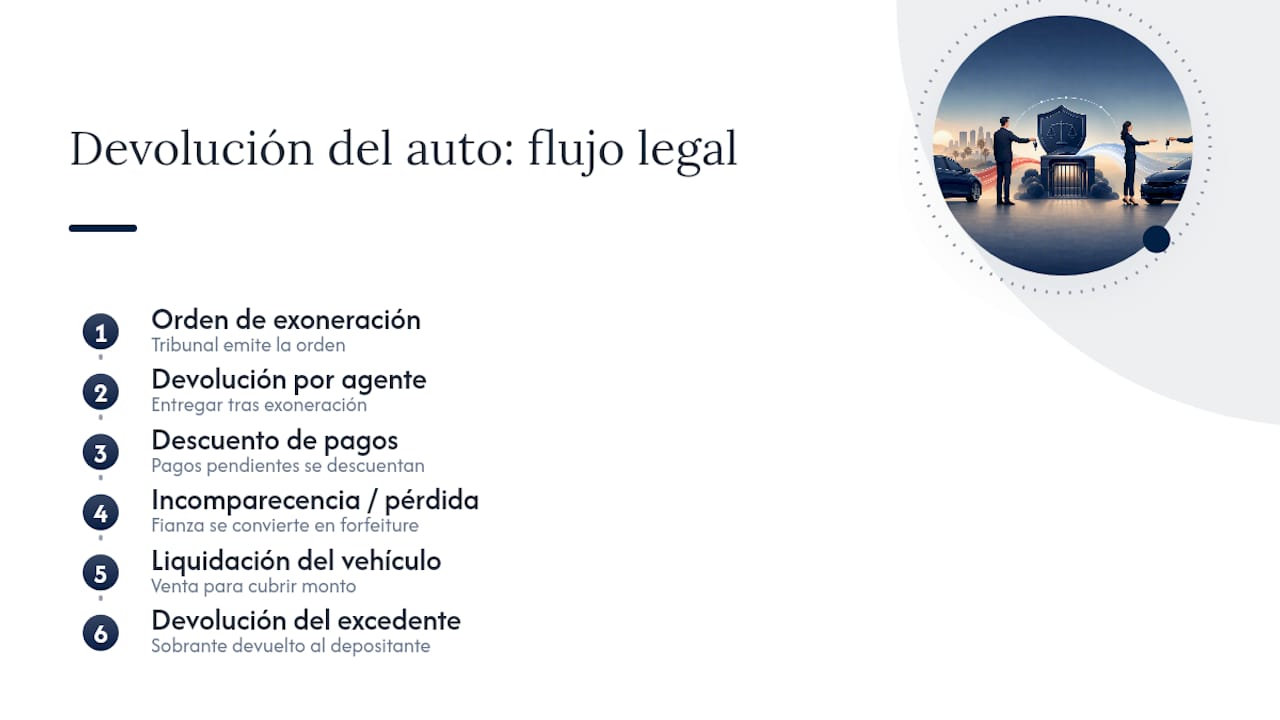
Si el acusado no comparece y la fianza se convierte en pérdida (forfeiture), el agente puede liquidar el vehículo para cubrir el monto. Cualquier valor sobrante después de esa liquidación debe devolverse al depositante, nunca quedarse en manos del agente.
Lo que un agente licenciado quiere que sepas antes de entregar tu auto
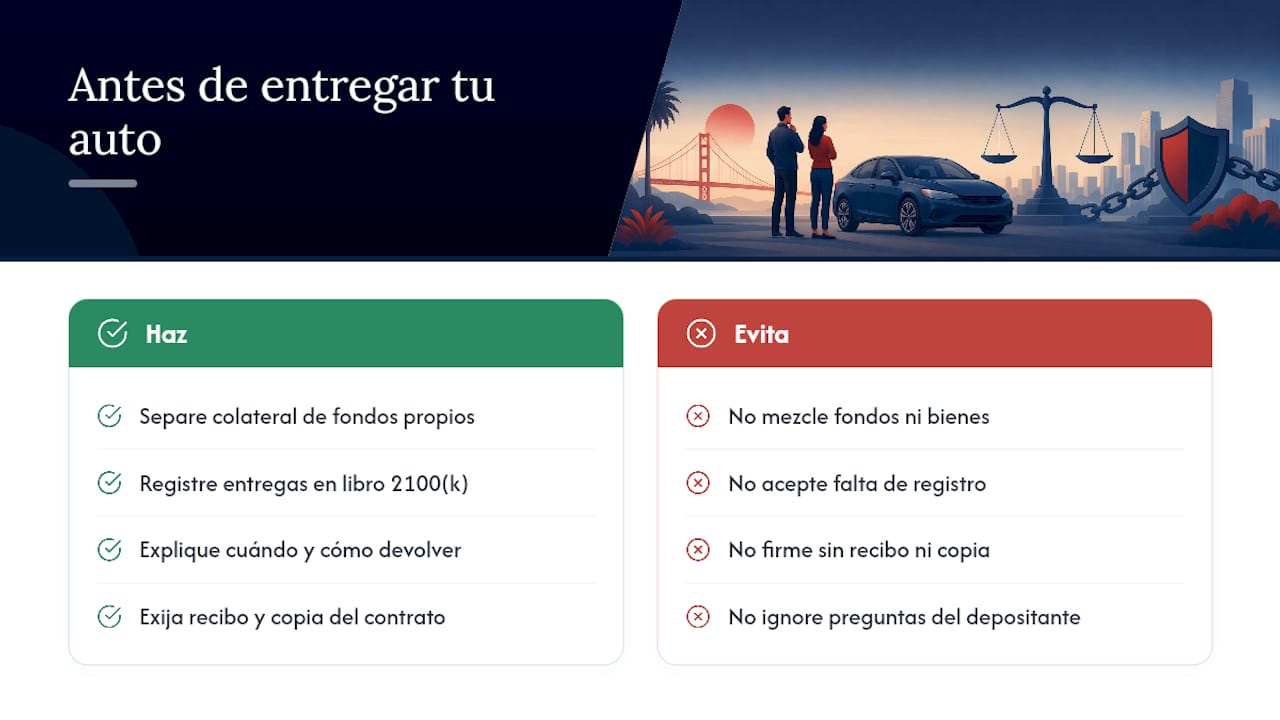
Aceptamos vehículos como colateral porque funcionan: le dan al depositante un incentivo real para que el acusado se presente a cada audiencia, y eso protege a toda la familia. Pero esa herramienta solo es justa si el agente asume su parte del trato.
Un agente responsable separa el colateral de sus propios fondos, documenta cada entrega en el libro 2100(k) y comunica con claridad cuándo y cómo se devuelve el bien. Como depositante, exige siempre el recibo con la leyenda de seguridad y una copia del contrato completo. Si el agente evita esas preguntas, busca otra opción.
— Jake
Cómo te ayuda Jake Hernandez Bail Bonds a resolver una fianza con colateral
Jake Hernandez Bail Bonds es la alternativa directa a las agencias con centros de llamadas para quienes necesitan resolver una fianza rápido y entender exactamente qué pasa con su vehículo como garantía: hablas con un agente licenciado desde la primera llamada, sin intermediarios que repitan tu caso a distintas personas.

Si estás considerando un auto como colateral fianza, pide siempre un recibo de custodia fiduciaria por escrito y un plan de devolución con fechas claras antes de firmar cualquier documento. Nuestra consulta es gratuita y sin compromiso: visita nuestra página de servicios de fianzas para hablar hoy mismo con un agente y resolver la liberación de tu familiar.
Preguntas frecuentes
¿Puedo usar mi auto como colateral para una fianza en California?
Sí, un vehículo con título limpio puede aceptarse como colateral siempre que el agente verifique que no existen gravámenes activos. El auto queda en custodia fiduciaria y se devuelve tras la exoneración de la fianza, según establece 10 CCR 2088.2.
¿El colateral es lo mismo que la prima de la fianza?
No, son pagos completamente distintos. La prima es la comisión del servicio (10 % o 8 % con representación legal, según detalla Jake Hernandez Bail Bonds) y nunca se recupera, mientras que el colateral se devuelve cuando el caso se resuelve.
¿Cuándo me devuelven el auto que dejé como garantía?
El vehículo se devuelve inmediatamente después de que el tribunal emite la orden de exoneración de la fianza. Si hay pagos pendientes con el agente, estos pueden descontarse antes de la devolución final.
¿Puedo usar mi auto mientras está en garantía?
Depende del acuerdo con el agente, pero muchos exigen que el vehículo no salga del estado mientras dure la custodia, conforme a 10 CCR 2088.1. Pregunta explícitamente sobre restricciones de uso antes de firmar.
¿Qué hago si el agente no devuelve mi vehículo tras la exoneración?
Puedes presentar una queja formal ante el Departamento de Seguros de California, que supervisa a los agentes licenciados en todo el estado. También existe la vía civil para reclamar la devolución del bien o su valor equivalente.